
Il “prezzo” della guerra in Iran. «Asia ed Europa sono gli anelli deboli della catena»
Quali conseguenze ha la chiusura dello stretto di Hormuz? L'esperto Gianclaudio Torlizzi ci spiega quanto possono durare le riserve di petrolio, le mosse di Trump, lo "scacco matto" di Teheran. «Temo uno shock inflazionistico»
Gianclaudio Torlizzi, giornalista specializzato nei mercati delle materie prime (ha fondato la società di consulenza T-Commodity), è consigliere per il ministro della Difesa Guido Crosetto per l’analisi strategica dell’impatto delle materie prime e dei materiali rari sulla supply chain e sul comparto industriale della Difesa. Abbiamo chiesto a lui di fare il punto sulle conseguenze che la guerra in Iran avrà su questo settore cruciale dell’economia mondiale e di chiarire il ruolo dei diversi attori nella crisi.
Perché nonostante siano state rilasciate le scorte di emergenza di molti paesi il prezzo del petrolio non diminuisce?
Le riserve strategiche servono a coprire disruption di breve durata — sono un antidolorifico, non una cura. Il mercato non prezza il barile di oggi, prezza quello a tre mesi. Con 16 milioni di barili al giorno di flussi a rischio per una chiusura totale di Hormuz, nessun rilascio di riserve — per quanto coordinato — riesce a compensare strutturalmente la situazione che si è creata. Il premio di rischio attualmente incorporato nel Brent non riguarda l’offerta: riguarda lo scenario. E gli scenari, in questo momento, non si comprano con qualche milione di barili dei paesi che aderiscono all’Agenzia internazionale dell’energia (Iea).
L’Iran sta lasciando passare navi cinesi e indiane, oltre alle sue proprie: questo non dovrebbe avere un effetto calmierante sui prezzi?
No. E il motivo è semplice: Teheran sta usando Hormuz come leva negoziale con i paesi assetati di petrolio mediorientale, in particolare quelli asiatici. Non è una liberalizzazione, è clientelismo geopolitico. Il mercato legge benissimo questa distinzione: se il flusso dipende da un permesso di Teheran rinnovabile ogni 24 ore, non è un mercato, ma è una rendita di posizione iraniana. Nessun trader compra quella stabilità a sconto.
Leggi anche
Non è possibile aggirare lo stretto di Hormuz, trasportando gas e petrolio direttamente nel Golfo di Oman e nel Mar Rosso?
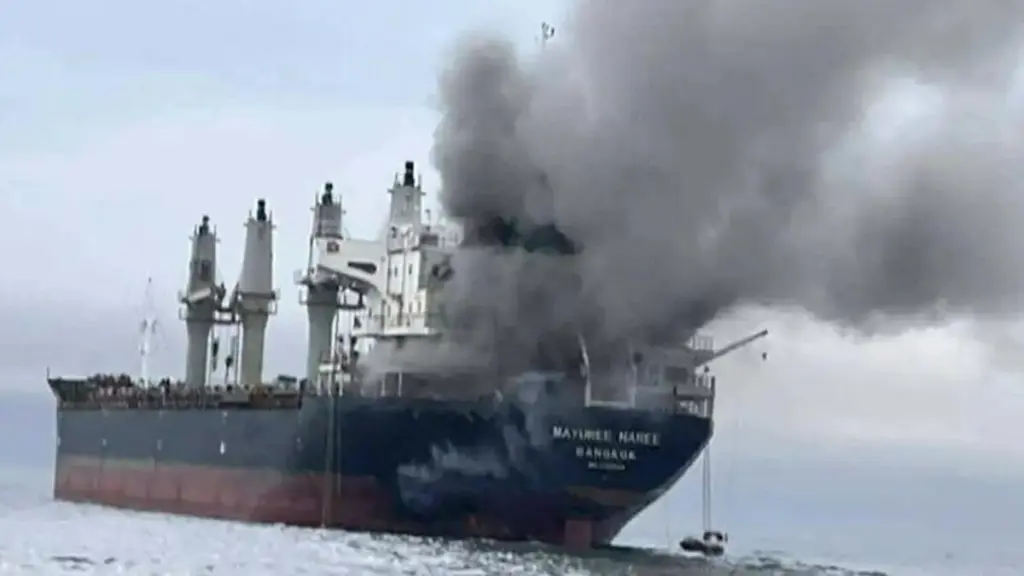
Teoricamente sì, praticamente no — almeno non in misura sufficiente. Arabia Saudita ed Emirati Arabi Uniti hanno oleodotti e gasdotti che bypassano Hormuz, ma le esportazioni attraverso porti diversi da quelli del Golfo Persico sono salite a circa 6 milioni di barili al giorno: siamo ancora lontani dal compensare i flussi persi. Quanto al Mar Rosso, gli Houthi sono ancora lì. Riaprire una rotta per chiuderla con un’altra è una scorciatoia verso il panico, non verso la stabilità.
Gli americani vogliono far abbassare il prezzo del petrolio oppure no? «When oil prices go up, we make a lot of money», ha scritto Trump. È un bluff o parla seriamente?
La frase «when oil prices go up, we make a lot of money» non è un bluff. È una dichiarazione di interesse strutturale degli Stati Uniti come primo produttore mondiale. Detto questo, Trump ha anche un problema elettorale interno legato al rincaro della benzina. Il punto è che Washington sta giocando su due tavoli: il Tesoro americano ha detto di vedere con favore le navi iraniane, indiane e cinesi che passano per Hormuz. Traduzione: non vogliono uno shock petrolifero globale, ma non vogliono nemmeno pagare il prezzo politico di fermare l’Iran sul serio. Ambiguità probabilmente calcolata. Ma costosa per tutti gli altri.
Perché gli Stati Uniti fino ad oggi permettono che il petrolio iraniano venga esportato?
Perché la risposta alternativa — distruggere le infrastrutture dell’isola di Kharg – costerebbe più di quanto rende. Trump ha avvertito che potrebbe riconsiderare questa posizione se l’Iran continuerà a bloccare il transito, ma per ora la minaccia resta tale. C’è anche una logica di mercato: bloccare il petrolio iraniano farebbe salire il Brent a 150 dollari e, immediatamente, un’escalation che nessuno a Washington può permettersi di gestire prima delle elezioni di midterm del novembre prossimo.
Leggi anche
Perché gli Houthi non sono ancora intervenuti nel Mar Rosso? Sarebbe scacco matto…
Bella domanda. La risposta più probabile è tattica: stanno aspettando l’ordine — o il momento. Le forze iraniane hanno già dichiarato lo stretto di Hormuz “chiuso” e condotto oltre una dozzina di attacchi contro navigli. Se gli Houthi riaprissero il fronte del Mar Rosso simultaneamente, l’effetto sarebbe devastante: nessuna rotta alternativa, nessun bypass credibile, nessuna risposta militare rapida sarebbero possibili. Scacco matto, sì. Ma Teheran sa che giocare quella carta troppo presto brucia la leva. La stanno tenendo in mano.
Nel caso che le minacce alla navigazione dovessero durare altri tre mesi, anche soltanto per lo stretto di Hormuz, quali riflessi possiamo aspettarci sull’economia mondiale?
Asia ed Europa sono gli anelli deboli della catena. In troppi ancora sottovalutano l’impatto che il blocco di Hormuz avrà sulle filiere industriali. Se mancano petrolio e gas l’impatto sui prezzi e sulla futura disponibilità di materiale sarà a cascata anche sui prodotti raffinati, plastiche, fertilizzanti, generi alimentari. Europa e Asia si contenderanno energia e materie prime disponibili. Temo uno shock inflazionistico in Europa che verrà contrastato dalla Bce con rialzi dei tassi d’interesse. Serve che anche il nostro Governo si attrezzi con una task force/cabina di regia dedicata. Lo scenario macro non è certamente positivo.
0 commenti
Non ci sono ancora commenti.
I commenti sono aperti solo per gli utenti registrati. Abbonati subito per commentare!